
OPINI : Marzuki
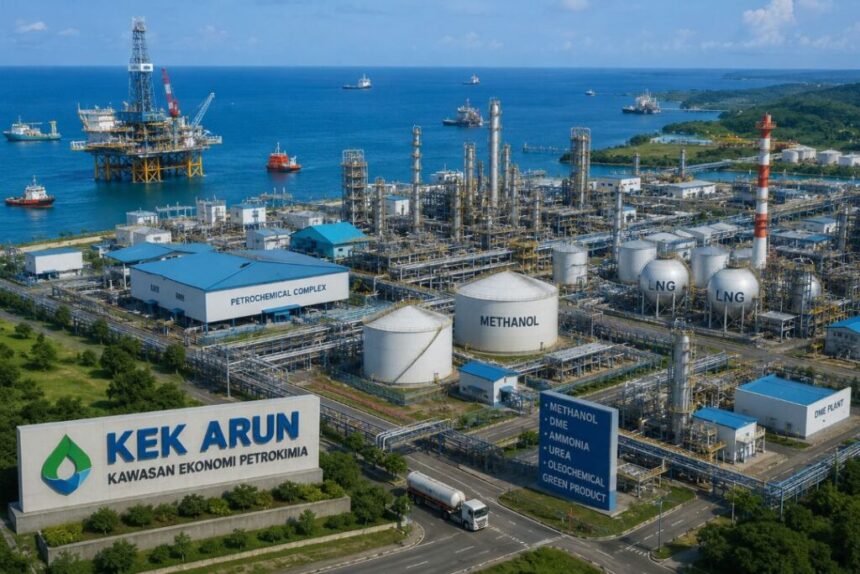
InfoMigas | Empat investor telah menyatakan minat membangun industri di KEK Arun. Namun, seluruh rencana itu masih bergantung pada satu dokumen krusial: Plan of Development (PoD) Lapangan Gas Tangkulo. Selama PoD belum disahkan, seluruh proyeksi investasi, hilirisasi, hingga manfaat ekonomi bagi Aceh masih berada dalam wilayah asumsi.
Perusahaan asal Dubai mengirim surat resmi menyatakan minat untuk membangun pabrik metanol pada April 2026, disusul perusahaan Jiangsu, China, dengan rencana fasilitas likuefaksi LNG pada Juli.
PT Pupuk Indonesia menyampaikan rencana dua pabrik metanol di Aceh dan Kalimantan Timur lewat rapat kerja dengan DPR, dan Indoasia Oil Tank Terminal datang langsung bersama tiga profesor Teknik Kimia USK. Gubernur Aceh Muzakir Manaf menyambut ini sebagai momentum kebangkitan ekonomi pascatutupnya kilang LNG Arun.
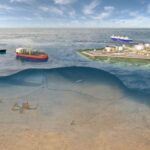
Di balik derasnya minat itu, ada fakta yang jarang disebut dalam pemberitaan seremonial. Lapangan Gas Tangkulo, dikelola Mubadala Energy, hingga pertengahan Juli 2026 belum memiliki PoD final, meski penemuan besar di sumur Layaran-1 sudah ketahui sejak 2023 dan Tangkulo-1 pada 2024, dengan target gas pertama baru mengalir 2028 dan proses menuju Final Investment Decision baru mulai dimatangkan Juni 2026. Dari proyeksi produksi sekitar 300 MMSCFD, baru 160 MMSCFD terikat Gas Sale Agreement dengan PLN, sisanya sekitar 140 MMSCFD berpotensi untuk industri hilir dengan harga dan skema alokasi yang masih dirundingkan.
Pemerintah Aceh bahkan perlu menyurati Presiden Prabowo untuk mendesak kejelasan PoD ini. Blok ini juga menyimpan potensi sekitar 7.500 barel kondensat per hari, sehingga penundaan PoD menahan lebih dari sekadar rencana pabrik metanol, dan seluruh minat investasi yang muncul saat ini pada dasarnya adalah taruhan pada asumsi, bukan respons atas kepastian komersial.
Estimasi Awal, Grey, Blue, dan Mega Kluster
Angka-angka keekonomian yang dibahas di sini merupakan hasil kajian penulis sendiri untuk bahan diskusi kebijakan, bukan studi kelayakan bankable yang sudah melalui due diligence lender atau proses FEED, dan data status PoD maupun minat investor merujuk perkembangan hingga pertengahan Juli 2026 yang layak dikaji ulang mengingat dinamika lapangan yang cepat berubah.
Dengan asumsi harga gas hulu sekitar US$ 9 per MMBTU, pabrik grey methanol berkapasitas satu juta ton per tahun dengan estimasi belanja modal US$ 900 juta berpotensi menghasilkan NPV negatif di kisaran US$ 70 juta dan IRR sekitar 8-9 persen, di bawah biaya modal 10 persen, dengan batas harga gas layak di kisaran US$ 8,5-8,6 per MMBTU.
Skema Blue Methanol dengan tambahan Carbon Capture, Utilization, and Storage (CCUS) diperkirakan membalikkan kelayakan itu, dengan estimasi NPV positif US$ 100-110 juta dan IRR sekitar 11-12 persen, dengan asumsi premi harga sekitar US$ 480 per ton. Model kluster terintegrasi dengan enam fasilitas turunan, dari reaktan biodiesel B50, DME pengganti elpiji, hingga bahan baku elektrolit baterai lewat DMC, paling menjanjikan, dengan estimasi belanja modal US$ 4 miliar, NPV di atas US$ 2 miliar, IRR sekitar 16-17 persen, dan baru merugi jika harga gas menembus US$ 20 per MMBTU.
Asumsi US$ 9 per MMBTU sebenarnya berada di tengah dua kemungkinan ekstrem kebijakan gas nasional. Pemerintah menetapkan Harga Gas Bumi Tertentu (HGBT) sebesar US$ 6,5 per MMBTU untuk bahan baku di tujuh sektor industri termasuk petrokimia, jauh di bawah asumsi kajian ini, dan titik terdekat pada tabel sensitivitas kajian ini, US$ 6 per MMBTU, menunjukkan bahkan Grey Methanol sudah berbalik untung dengan IRR 17,3 persen. Namun belum jelas apakah gas dari lapangan baru seperti Tangkulo otomatis masuk skema HGBT yang selama ini bersumber dari infrastruktur pipa yang sudah berjalan. Realisasinya pun sering bermasalah, banyak sektor industri hanya menerima sekitar separuh atau kurang dari alokasi yang dijanjikan, dan kekurangannya ditutup lewat regasifikasi LNG yang menurut laporan lapangan terbaru masih bisa menembus di atas US$ 20 per MMBTU, jauh di atas harga acuan resmi pemerintah yang baru diturunkan menjadi US$ 13 per MMBTU akhir Juni 2026. Harga gas riil yang akan dibayar proyek KEK Arun dengan demikian bisa jauh lebih murah maupun jauh lebih mahal dari asumsi US$ 9, ketidakpastian yang sama pentingnya dengan status PoD itu sendiri.
Asumsi premi karbon pada Blue Methanol juga perlu diuji lebih ketat. Uni Eropa memberlakukan penuh Carbon Border Adjustment Mechanism (CBAM) sejak 1 Januari 2026 dengan harga sertifikat EU ETS di kisaran €70 per ton CO2, tetapi cakupannya baru meliputi besi baja, aluminium, semen, pupuk, hidrogen, dan listrik, belum metanol, sehingga label “CBAM Compliant” dalam kajian ini bersifat antisipatif. Harga karbon domestik di IDXCarbon jauh lebih rendah, sekitar Rp 40.000 per ton pada Januari 2026, lebih dari dua puluh kali lipat di bawah harga karbon Eropa, sehingga premi US$ 80 per ton pada asumsi Blue Methanol mustahil bersumber dari pasar domestik dan hanya bisa direalisasikan lewat kontrak offtake langsung dengan pembeli internasional, bukan dianggap otomatis berlaku.
Siapa yang Menanggung Risiko Jika PoD Molor?
Pola yang terjadi di Blok Andaman mengingatkan pada Blok Masela, proyek gas raksasa lain di Maluku yang juga dijanjikan sebagai penggerak hilirisasi kawasan timur Indonesia.
Groundbreaking yang sempat dijadwalkan Maret 2026 tertunda karena persoalan kompensasi warga terdampak, dan Menteri ESDM baru memastikan konstruksi akan dimulai 2027, setelah proyek itu tertunda puluhan tahun akibat perdebatan desain dan ketidakpastian offtake.
Keempat entitas yang disebut di awal tulisan ini mengajukan minat investasi ke KEK Arun hanya dalam tiga bulan, sebaran yang luas dan lintas negara ini menunjukkan skala harapan yang ditumpukan Aceh pada satu proyek yang PoD-nya saja belum tuntas. Jika pola Masela terulang, yang menanggung biaya bukan hanya investor yang menunda rencana bisnis, melainkan juga Aceh sendiri, yang lapangan kerja dan pendapatan daerahnya sudah lama ditunda sejak kilang Arun tutup.
Tiga hal berikut paling menentukan arah proyek dari sini. Pertama, PoD Tangkulo dan skema harga gas untuk alokasi industri, bukan hanya kelistrikan PLN, harus dituntaskan SKK Migas dan Kementerian ESDM sebelum investor bisa menghitung kelayakan proyek secara serius, karena tanpa itu seluruh kajian keekonomian yang beredar, termasuk kajian ini, hanya bermain dengan asumsi. Kedua, minat investasi yang selama ini diberitakan sebagai capaian perlu ditagih buktinya lewat studi kelayakan bankable dan komitmen offtake tertulis, sementara klaim premi karbon pada Blue Methanol perlu dibuktikan lewat kontrak pembeli riil.
Ketiga, otoritas terkait perlu segera memastikan apakah gas Tangkulo masuk skema HGBT atau tidak, karena jawabannya akan menentukan skenario mana dalam kajian ini yang relevan dipakai investor sebagai acuan.
Skema mega kluster terintegrasi tampak sebagai opsi paling tangguh secara keekonomian dalam kajian ini, dengan bantalan harga gas hingga mendekati US$ 20 per MMBTU. Tapi bantalan setangguh apa pun cuma angka di atas kertas selama satu dokumen bernama PoD masih belum ditandatangani, dan sampai sekarang tidak ada pihak yang bisa memastikan kapan itu akan terjadi.[*]
*Penulis adalah pemerhati kebijakan energi dan industri.